- Nucleus Research identifie en septembre 2026 la rapidité d’implantation, l’intégration aux systèmes comptables et la configuration par les équipes d’affaires comme critères d’achat prioritaires des solutions de comptes clients.
- Les éditeurs les plus rapides annoncent une mise en service dès 4 semaines (HighRadius, 2026); l’implantation d’outils autonomes tiers peut s’étirer sur plusieurs mois (FISPAN, 2026).
- Selon l’enquête State of AR Automation de la NACM, citée par HighRadius en 2026, 44 % des organisations fonctionnent avec peu ou pas d’automatisation des comptes clients.
- Au Canada, 25,2 % des entreprises prévoient utiliser l’IA d’ici 12 mois, contre 14,5 % un an plus tôt (Statistique Canada, troisième trimestre de 2026).
Le comité de direction a approuvé le projet en mars. L’éditeur promettait une mise en service en quelques semaines. Neuf mois plus tard, l’équipe des comptes clients applique encore ses paiements à la main, et la crédibilité du projet s’effrite à chaque fin de mois.
La scène est courante chez les distributeurs B2B et les manufacturiers. Elle ne tient ni à la technologie ni au budget. Elle tient à ce que personne n’a chiffré le vrai chemin critique avant de signer.
« 44 % des organisations fonctionnent encore avec peu ou pas d’automatisation des comptes clients. » Source : enquête State of AR Automation de la NACM, citée par HighRadius (2026)
Pourquoi le délai d’implantation de l’automatisation des encaissements est-il devenu le critère décisif?
Parce que le rendement promis fond à mesure que le projet s’étire, et les acheteurs de 2026 le savent. Le 2026 Accounts Receivable Technology Value Matrix de Nucleus Research, publié le 22 septembre 2026, identifie la rapidité d’implantation, l’intégration forte aux systèmes comptables existants et la configuration gérée par les équipes d’affaires comme considérations d’achat prioritaires.
Le même rapport situe le prochain gisement de rendement dans le travail manuel entre la réception d’un paiement et sa conversion en encaissement correctement appliqué. La première vague d’automatisation couvrait le recouvrement; celle de 2026 vise l’application des encaissements, les déductions et les litiges.
Un délai qui dérape coûte deux fois. Les gains promis n’arrivent pas, et l’équipe continue d’absorber le volume à la main pendant toute la transition. Les critères pour comparer les plateformes elles-mêmes sont détaillés dans notre guide d’évaluation d’une solution d’application des encaissements.
Combien de temps prend l’implantation d’une solution d’application des encaissements?
Entre quatre semaines dans les déploiements les plus rapides annoncés par les éditeurs et plus de deux trimestres quand les avis de remise et l’intégration ERP ne sont pas prêts. L’écart ne vient pas du logiciel. Il vient de votre mélange de paiements et de la préparation faite en amont.
Quelques repères publiés en 2026 pour situer votre projet :
- Mise en service annoncée par les éditeurs les plus rapides : dès 4 semaines (HighRadius, 2026)
- Implantation d’outils autonomes tiers : plusieurs mois, selon FISPAN (2026)
- Organisations fonctionnant avec peu ou pas d’automatisation des comptes clients : 44 % (NACM, citée par HighRadius, 2026)
- Entreprises qui se font payer à temps : 13 % (NACM, citée par HighRadius, 2026)
- Ressources financières encore consacrées à l’application manuelle des encaissements : environ 25 % (HighRadius, 2026)
Note méthodologique : les délais annoncés proviennent d’éditeurs qui vendent ces solutions. Ils décrivent des déploiements réussis dans des environnements préparés, pas une moyenne garantie.
Le parallèle avec les projets ERP éclaire l’ordre de grandeur. Notre analyse de la durée d’une implantation ERP arrive à la même conclusion : le périmètre décide du calendrier, pas la brochure.
Qu’est-ce qui allonge vraiment un projet d’automatisation des encaissements?
Trois chantiers pèsent plus lourd que la configuration du moteur d’appariement : la fragmentation des avis de remise, l’intégration à l’ERP et la gouvernance des exceptions.
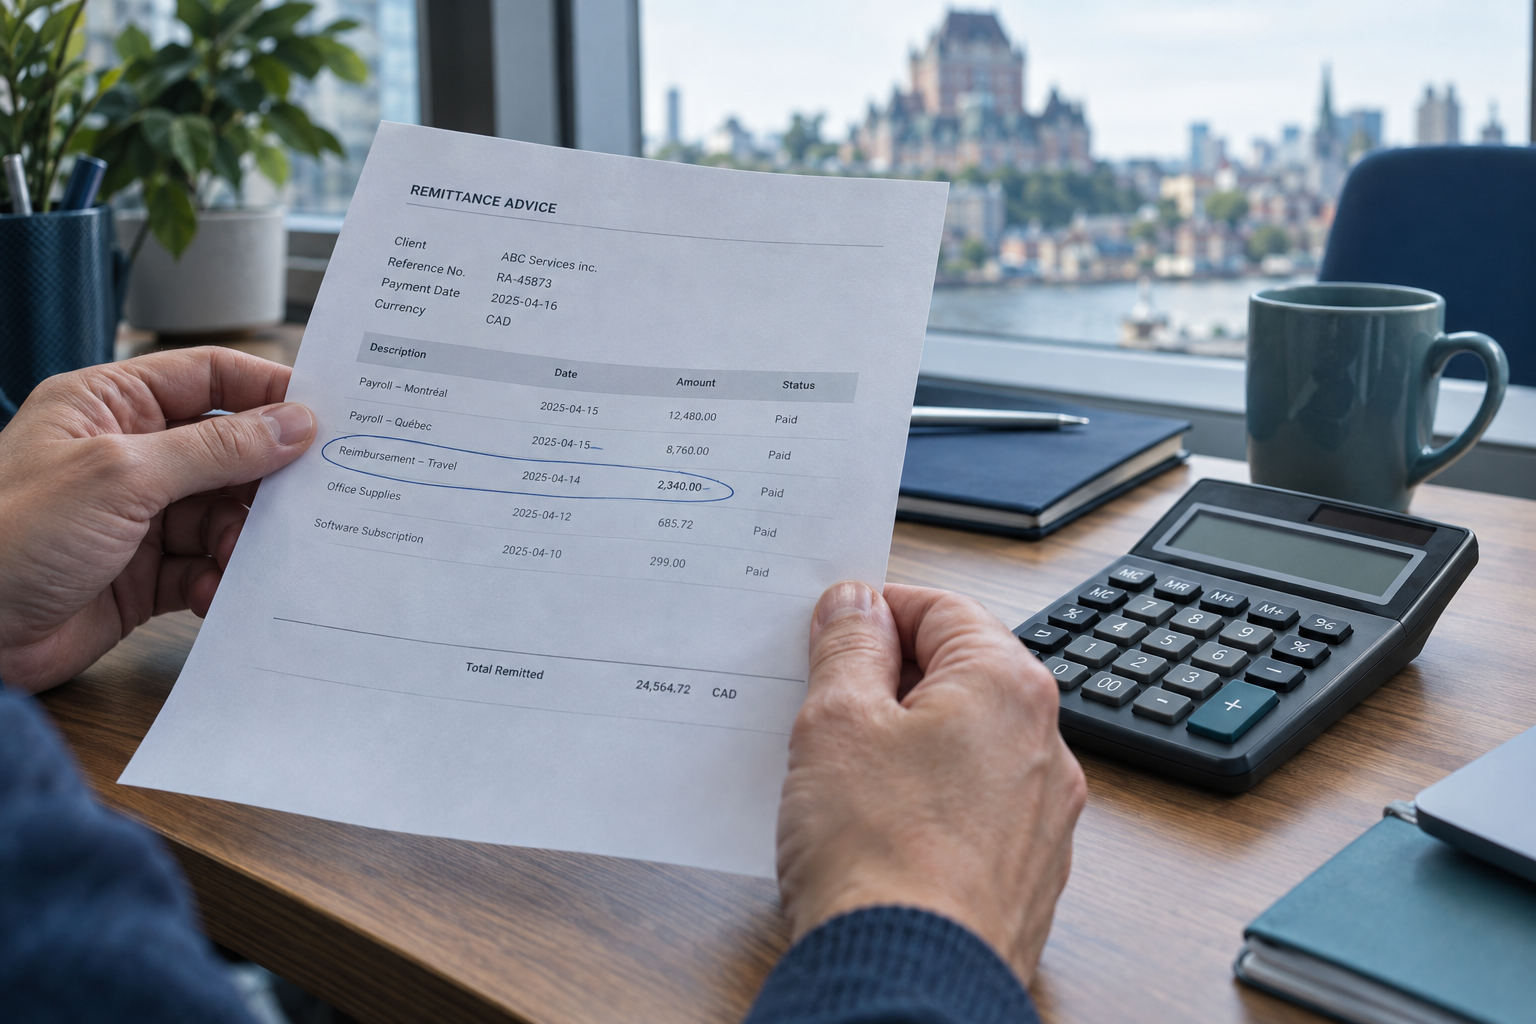
FISPAN décrit le quotidien de 2026 : des données de remise éparpillées entre courriels, portails clients et fichiers bancaires, que l’équipe reconstitue écran par écran. Tant que ces sources ne sont pas cartographiées, aucun moteur d’appariement ne peut apprendre correctement.
L’intégration vient ensuite. Des connecteurs fragiles entre la banque, l’outil et l’ERP créent des délais de synchronisation et mobilisent les équipes TI, un frein que FISPAN identifie comme majeur dans les implantations d’outils autonomes.
Dans les mandats que PlanAxion réalise chez des distributeurs B2B multisuccursales, la préparation des avis de remise et le registre des exceptions pèsent davantage dans l’échéancier que le choix de la plateforme. Ce que l’IA agentique change à cette étape est détaillé dans notre analyse de l’automatisation des comptes clients.
Le calendrier d’un projet d’encaissements se joue dans vos avis de remise, pas dans le choix du logiciel.
Comment tenir l’échéancier sans sacrifier la qualité?
En bornant le projet avant de le lancer : un processus, une unité d’affaires, trois mesures de départ et un registre d’exceptions gouverné. Mesurez le solde de paiements non appliqués en fin de mois, le délai moyen entre réception et application, et le pourcentage d’avis de remise exploitables sans retraitement.
Le contexte canadien ajoute une fenêtre d’occasion. Selon Statistique Canada (août 2026), 25,2 % des entreprises prévoient utiliser l’IA au cours des 12 prochains mois, contre 14,5 % un an plus tôt. Les intentions doublent presque; les équipes qui préparent leurs données maintenant passeront en production avant leurs concurrents.
C’est l’approche de notre atelier de solutions IA rapides : préparer, identifier, prioriser, valider les données, puis décider et livrer, en quatre semaines. L’investissement varie selon la portée et se confirme lors d’un court appel exploratoire.
Par où commencer si l’échéancier vous inquiète déjà?
Par le diagnostic, pas par le gabarit de projet. Les solutions d’application des encaissements que PlanAxion met en place se planifient à partir d’une donnée : le pourcentage de vos paiements qu’un moteur peut apparier sans intervention, mesuré sur vos remises réelles. Un conseiller indépendant n’a aucun intérêt à vous promettre quatre semaines si vos données en demandent douze.
Questions fréquentes sur les délais d’implantation
Combien de temps prend l’implantation d’une solution d’application des encaissements?
Les éditeurs les plus rapides annoncent une mise en service dès 4 semaines en 2026, selon HighRadius, tandis que FISPAN observe des implantations d’outils autonomes qui s’étirent sur plusieurs mois. Le délai réel dépend de vos avis de remise, de l’intégration ERP et de la gouvernance des exceptions.
Pourquoi les projets d’automatisation des comptes clients dépassent-ils leur échéancier?
Trois causes dominent. Des avis de remise éparpillés entre courriels, portails et fichiers bancaires, des connecteurs fragiles entre la banque, l’outil et l’ERP, puis des exceptions sans gouvernance claire. Dans la plupart des mandats, la préparation des données pèse plus lourd que la configuration du logiciel.
Faut-il terminer son projet ERP avant d’automatiser les encaissements?
Non, à une condition. Il faut un environnement ERP stable sur le périmètre visé. Un projet d’encaissements borné peut avancer en parallèle d’autres chantiers. En pleine migration ERP, mieux vaut attendre la stabilisation du module financier, sinon l’équipe reconfigure deux fois les mêmes interfaces.
Quelles données préparer avant de lancer le projet?
Rassemblez trois à six mois de paiements réels avec leurs avis de remise tels qu’ils arrivent, la liste des factures ouvertes, les notes de crédit en vigueur et un registre des exceptions récurrentes. Cet échantillon permet de mesurer un taux d’appariement réaliste avant de signer.
- Nucleus Research, 2026 Accounts Receivable Technology Value Matrix, communiqué du 22 septembre 2026 (PR Newswire via Yahoo Finance)
- HighRadius, 9 Best Cash Application Automation Tools for 2026, citant l’enquête State of AR Automation de la NACM (septembre 2026)
- HighRadius, Cash Application Automation : Trends and CFO Priorities for 2026 (mise à jour août 2026)
- FISPAN, The Future of AR : Automating Cash Application in 2026 (juillet 2026)
- Statistique Canada, Enquête canadienne sur la situation des entreprises, troisième trimestre de 2026 (31 août 2026)